Мобильная торговля на примере Моби-С
Сегодня я хочу поговорить с вами о методах эффективной организации процесса продаж с участием сотрудников, которые работают на выезде (торговых представителей). Почему я решил написать о мобильной торговле? Дело в том, что я очень много писал о внедрении CRM-систем и организации эффективной работы отдела продаж компаний, в которых сотрудники отдела продаж большую часть времени работают из офиса. По итогам этих статей я все чаще получаю вопросы на тему – «А как организовать работу отдела продаж, если все торговые агенты постоянно находятся на маршрутах? Как их контролировать? Как оптимизировать работу?» Об этом я и хочу поговорить сегодня. К такой схеме прибегают компании, занимающиеся продажей продуктов питания, бытовой химии, канцтоваров и других товарных групп в розничные магазины, а также с доставкой в офис или любую другую организацию (больницу, баню/сауну, ресторан, кафе и т.д.). И, для начала, я предлагаю разобраться, как вообще строится работа торговых представителей.
Как работают торговые представители?
Для организации процесса продаж с участием торговых агентов, компания организует отдел продаж следующим образом:
- Супервайзер (руководитель отдела продаж);
- Операторы ПК и офис-менеджеры – сотрудники, которые принимают входящие звонки от клиентов, а также на основе заявок от торговых представителей создают в программе учета товарные накладные и другие необходимые документы.
- Торговые представители – сотрудники, которые в течении дня посещают магазины и офисы клиентов, получают от них заявки, получают оплату, решают другие текущие вопросы.
Поиском новых клиентов занимаются также торговые представители в рамках, оговоренных принципами работы компании. Чаще всего торговый агент имеет право вести переговоры с новыми магазинами и офисами, которые самостоятельно обнаруживает в своем районе обслуживания, либо получает сведения о потенциальных клиентах и их контактных данных от руководителя. Преимущества этого подхода широко известны:
- Клиентам нет необходимости дозваниваться самостоятельно в офис, торговый агент к ним сам приходит и помогает составить заявку.
- Торговый агент, находясь в магазине или офисе, может правильно оценить потребности клиента и предложить ему наиболее интересные товарные позиции. Например, после изучения витрины магазина, агент поможет расширить ассортимент.
- При работе с розничной торговлей представитель компании также может выполнять функции мерчендайзинга – контролировать размещение товаров на витринах, распространять промо-продукцию (плакаты, фирменные ценники ) и т.д.
Работа в отделе чаще всего строится следующим образом:
- Утром торговые агенты получают маршрутный лист, где отражается перечень их задач: торговые точки, которые нужно посетить, и действия, которые нужно там совершить (забрать оплату, взять заявку, занести документы, решить другие вопросы).
- В течение дня агенты ведут работу вдали от офиса. При этом заявки пишутся на бумаге на основе прайс-листов, а в случае необходимости наличие той или иной товарной позиции или суммы задолженности уточняется у оператора в офисе по телефону.
- Вечером агенты отчитываются о проделанной работе, сдают наличные суммы оплаты от клиентов, а также передают операторам заявки (если не надиктовали их в телефонном режиме раньше).
Основные недостатки такого подхода к работе:
- Отсутствие контроля работы сотрудников. Торговый агент может весь день провести на маршруте, а может значительную часть дня заниматься личными делами. Без внедрения современных методов автоматизации работы проверить это невозможно.
- Торговый представитель не может точно сказать, будет ли доставлен весь заказанный ассортимент, так как ему недоступны остатки по складу. И часто много времени тратится на продажу товара, которого в итоге не оказывается в наличии.
- Клиент не знает точную сумму заявки, что осложняет планирование взаиморасчетов с поставщиками.
- Очень высоко влияние на процесс продажи человеческого фактора (ошибки при записи заявки, при наборе оператором и пр.).
И здесь внедрение обычной CRM-системы не поможет, так как торговые представители работают на выезде, а потому для автоматизации их работы требуются особые инструменты.
Автоматизация мобильной торговли: что это такое?
Современные программные решения для оптимизации работы торговых представителей компании на выезде получили название «Мобильная торговля». О них я хочу рассказать подробнее на примере программного продукта «Моби С».
Мобильная торговля – это обеспечение торговых агентов (мерчендайзеров, менеджеров по продажам), которые работают на выезде, инструментом для быстрой, удобной и корректной работы: сбора необходимой информации, оформления заказов, обмена данными с основной программой 1С в офисе, в том числе, отправки заказов прямо с торговой точки и получения точной суммы и ассортимента будущей отгрузки.
Мобильная торговля состоит из следующих компонентов:
- Рабочее место торгового агента (планшет, КПК, смартфон торгового агента) с установленной на нем системой.
- Дополнения и надстройки для системы учета 1С, необходимые для организации обмена данных с мобильным рабочим местом.
- Дополнения и надстройки для учетной программы 1С, необходимые для работы супервайзера: построение маршрутных листов, постановка задач торговых агентов, организация контроля (на основе отчетов и автоматизированного).
Инструменты мобильной торговли для геолокации (определения местоположения торгового агента) используют GSM и Глонасс, а для обмена данными собственные сервера компании и, в случае необходимости, транзитные «облачные хранилища» от поставщика программного обеспечения.
Организация работы с использованием мобильной торговли
В компаниях, использующих мобильную торговлю, схема работы торговых агентов строится следующим образом:
- Синхронизация данных с учетной системой. В процессе обмена данными приложение торгового агента получает сведения об актуальных ценах, остатках на складе, взаиморасчетах с клиентами, загружается маршрутный лист и другие данные. Полная синхронизация проводится один раз в сутки в офисе компании.
- После выезда на маршрут агент в любой момент времени может свериться с маршрутным листом, получить информацию о целях посещения клиента. При необходимости контроль передвижений сотрудника осуществляется при помощи GPS.
- В торговой точке клиента агент составляет заявку, основываясь на точных ценах и остатках товара, и сразу передает при помощи удаленного соединения ее в учетную программу. В случае получения оплаты также приходный кассовый ордер формируется в мобильном приложении и также передается в офис.
- После прохождения всего маршрута торговый представитель возвращается в офис и сдает в кассу полученные от всех клиентов наличные средства.
При этом планирование работы всех торговых агентов руководитель отдела продаж может осуществлять в удобное время, необходимые корректировки вносятся в маршрутные листы и загружаются в мобильные устройства по мере необходимости. Контроль качества работы сотрудников осуществляется несколькими способами:
- На основе отчета по итогам обмена данными с учетной системой в конце дня.
- При помощи контроля перемещения сотрудника в течение дня на основе данных GPS, в том числе, в автоматическом режиме (система отслеживает показания и в случае необходимости уведомляет руководителя о нарушении графика перемещений сотрудника).
Кроме ежедневной синхронизации перед выходом торгового агента на маршрут, система также производит синхронизацию в течение дня автоматически при выгрузке документов после получения заявки или оплаты. Также остатки в мобильном приложении можно обновить по требованию пользователя, например, перед составлением заявки. Кроме того, мобильная торговля позволяет выполнять функции мерчендайзинга, т.е. контролировать расстановку товаров на витринах магазинов. Для этого используется возможность сделать фото товаров на витрине для последующей выгрузки в систему учета и анализа.
Программный продукт Моби С
При выборе программного обеспечения для мобильной торговли я лично ориентируюсь на следующие параметры:
- Программный продукт должен быть совместим с используемой программой учета (1С или любой другой).
- Установка и настройка программного продукта должна занимать минимум времени и, по возможности, не требовать участия программиста либо это участие также должно быть минимальным.
- Функционал мобильного клиента должен позволять торговому агенту выполнять все возложенные на него функции.
Кроме того, для покупателей этого программного обеспечения, как и в любом другом случае важны стоимость продукта, а также вид оплаты – единоразовая покупка или регулярные платежи. Существует несколько разных программных продуктов, которые позволяют автоматизировать мобильную торговлю. У каждого из них есть свои достоинства и недостатки, но принципы работы у них очень схожие. И для того, чтобы продемонстрировать работу мобильной торговли, я выбрал продукт Моби С. Программный продукт Mobi C подходит для большинства случаев организации работы мобильной торговли:
- Программа полностью совместима с большинством разновидностей системы учета 1С.
- Установка и настройка занимает менее часа и не требует участия программиста.
- Функционал – позволяет выполнять работу торгового агента, контролировать его перемещения, получать развернутую отчетность, а также дополнительно выполнять функции мерчендайзинга и анкетирования клиентов.
- При покупке вы оплачиваете необходимое количество лицензий, которые соответствуют количеству ваших торговых агентов. Лицензии бессрочные. В случае расширения штата вы всегда можете купить дополнительные лицензии.
Цены на программное обеспечение Моби-С
Покупка программного продукта Моби-С заключается в скачивании программы с сайта продавца и покупке необходимого количества лицензий для создания определенного числа рабочих мест. Существует 3 пакета:
- Демо-версия. Полнофункциональная версия программы, ограниченная по времени. Предназначена для ознакомления.
- Стандартная лицензия. Полноценный программный продукт без функции работы с GPS, т.е. задания планировать можно, но все, что связано с контролем работы торговых агентов при помощи GPS, работать не будет. Кроме того, в этой версии нет печати на мобильный принтер.
- Полная версия. Все возможности системы, включая контроль по GPS и работу с мобильным принтером. Лицензия бессрочная.
Стоимость программного продукта и варианты оплаты можно увидеть на сайте разработчика.
Подробнее о внедрении Mobi C
Система состоит из нативного агента, который работает на базе операционной системы Android 2.3.7 и выше (производитель рекомендует версию 4.0 и выше), а также серверной части, которая является внешней надстройкой к программному продукту 1С.
Мобильное рабочее место торгового агента
Мобильная торговля Mobi C может быть установлена на любом мобильном устройстве (смартфоне, планшете), которое работает на ОС Android, начиная с версии Android 2.3.7.
Важно! При использовании лицензии без привязки к конкретному устройству (BYOD) производитель рекомендует установку на Android 4.0 и выше.
В старом варианте лицензирования лицензия жестко привязывалась к определенному устройству. И в случае покупки нового смартфона, планшета или компьютера ее приходилось менять через обращение в поддержку разработчика, это было долго и сложно. Современная лицензия не привязывается к конкретному устройству, а поддерживает принципы BYOD, т.е. вариант, при котором рабочее программное обеспечение может быть установлено на личный смартфон сотрудника, а в случае смены устройства или увольнения сотрудника эта лицензия быстро и просто переносится на любое другое устройство. Но с другой стороны, этот тип лицензии работает с устаревшей версией системы Android 2.3.7, а потому для устройств со старыми версиями Android необходимо покупать лицензию с привязкой к оборудованию. Сама установка мобильного рабочего места очень проста, нужно просто загрузить и установить приложение, как и любое другое.
Серверная часть Mobi-С
Вторая часть программного продукта – это система Моби С, которая интегрируется с учетной системой 1С в виде надстройки. Для того чтобы установить программное обеспечение, вам понадобится:
- Убедиться, что ваша программа 1С поддерживается системой Mobi-С на сайте производителя. Программный продукт совместим с большинством конфигураций 1С, а при необходимости производитель может под заказ доработать программное обеспечение для вашей учетной системы.
- Запустить мастер установки «Моби-С» и далее следовать инструкциям. Установщик сам выполнит все необходимые действия.
Сервер Mobi-С.Net
Облачный сервер Mobi-С.Net – это разработка, которая позволяет организовать связь между мобильным клиентом и офисной программой через транспортный сервер разработчиков программного продукта. В каких случаях он нужен:
- Компания по тем или иным причинам не имеет статического IP-адреса и в результате не может организовать прямой обмен данными.
- В компании одновременно работает большое количество торговых агентов, а потому возникает потребность в балансировке нагрузки на сервер. Дело в том, что в один момент времени модуль Моби-С может обрабатывать только один входящий запрос. Конечно, можно одновременно открыть любое количество таких модулей и масштабировать работу Моби-С для работы с большим количеством мобильных устройств. Но даже в этом случае часто возникают ситуации, когда в одном модуле скапливается очередь запросов, а другой простаивает. Этот недочет связан с особенностями работы 1С, точнее, с таким понятием, как «асинхронность клиента». Без участия разработчиков 1С исправить эту проблему невозможно. А подключение сервера Mobi-С.Net позволяет распределить потоки равномерно, независимо от особенностей работы программного продукта 1С.
Сервер Mobi-С.Net позволяет быстро начать работу с мобильной торговлей без настройки собственных серверов компании и любых других сложностей.
- Сервер Mobi-С.Net является транспортным, т.е. используется исключительно для передачи информации, а не для ее хранения.
- Шифрование данных при передаче позволяет обеспечить высокую степень безопасности при работе через сервер Mobi-С.Net.
- Для организации работы через Mobi-С.Net нужно получить логин и пароль на сервере, а также в настройках серверной части указать «соединение через Mobi-С.Net». Настройка пройдет автоматически почти мгновенно.
На сегодняшний день пользование севером Mobi-С.Net полностью бесплатно. Но разработчики на страницах своего сайта предупреждают, что в случае высокой популярности сервиса, и, как следствие, значительной нагрузки на используемые мощности, возможно в будущем подключение абонплаты, о чем обязуются существующих пользователей предупредить своевременно. При этом вы можете использовать для обмена данными как сервер Mobi-С.Net, так и собственные сервера компании, переключение между этими вариантами работы осуществляется очень просто – выбираете метод подключения в свойствах, и транспорт данных идет через выбранный вариант.
Использование Моби-С в офисе
Для того чтобы программное обеспечение работало, необходимо, чтобы серверная (офисная) часть программного продукта была запущена. Т.е. в офисе должна быть включена программа 1С и разрешен запуск внешней обработки, которая будет отслеживать местонахождение мобильных устройств торговых агентов, вести логи всех сеансов обмена информацией, обрабатывать и передавать в программу 1С и в мобильный клиент необходимые данные и т.д.
Важно! В связи с появлением вируса-вымогателя, который шифрует базы данных 1С, разработчики программных продуктов 1С рекомендуют отключать все внешние обработки. При установке запрета на работу этих обработок мобильная торговля Моби-С работать не будет.
На самом деле внешние обработки используются и сегодня очень активно. Такой подход очень удобен, так как не требует внесения изменений в саму конфигурацию 1С, универсален, т.е. продукт может работать с разными конфигурациями, подключается и отключается без ущерба для основной работы программного продукта 1С. А потому подключение внешних обработок – оправданный шаг, конечно, при этом важно иметь антивирусную защиту и регулярно производить резервное копирование и другие действия по текущему обслуживанию программного продукта 1С. Из офисной части Моби-С можно выполнить следующие действия:
- Создать или изменить маршрутный лист менеджера. Система на основе поставленных задач сама подбирает оптимальный маршрут.
- Поставить дополнительную задачу менеджеру, при этом можно указать не только адрес и дату посещения, но также и точное время.
- Получить сведения о текущем местонахождении сотрудника при помощи GSM.
В режиме реального времени получать данные для анализа объемов продаж, качества работы сотрудников и отдела продаж в целом.
Рабочий процесс для торгового агента
Торговые представители каждый день после синхронизации данных получают в своем мобильном приложении список текущих задач и оптимальный маршрут с учетом места расположения клиентов и указанного времени их посещения. По каждой задаче перед посещением клиента торговый представитель может просмотреть максимум информации:
- Текстовое примечание к задаче (что именно нужно сделать при посещении клиента);
- Справочную информацию о клиенте (ФИО ответственных лиц, другие сведения);
- Наличие или отсутствие задолженности за прошлые поставки;
- Сроки прошлой поставки товара, наличие/отсутствие возвратов и т.д.
Для постоянных клиентов также имеется возможность автоматически формировать матрицу заказа. Система анализирует, что клиент заказывает чаще всего, и вносит эти позиции в шаблон заказа автоматически, что ускоряет работу менеджера и повышает средний чек заказа. При желании менеджер перед созданием заказа может обновить остатки (провести синхронизацию с офисом). А сразу после создания заказа также осуществляется обмен данными, при котором заказ отправляется в офис и товар по нему сразу же резервируется. В результате клиент знает точную сумму и ассортимент своего заказа, что положительно влияет на уровень обслуживания клиентов и их лояльность. Торговый агент также может быстро создать нового покупателя в системе в случае достижения договоренностей с новым покупателем и сразу оформить от него заказ. Все необходимые сведения о клиенте он получает на месте, а после обмена данными новый покупатель и заказ от него появляются в программе 1С автоматически. Приходный кассовый ордер при получении средств от клиента также оформляется прямо на месте, а при наличии мобильного принтера возможно также сразу распечатать документы – и ПКО, и заказ (перечень товаров и сумму). Это особенно удобно в случае «торговли с колес».
Конфиденциальность
Эта функция настраивается при создании рабочего места. В процессе работы удаленное рабочее место автоматически настраивается на связь с серверов 1С определенной компании, агент не вводит никаких паролей и даже может их не знать. Мобильное устройство может отслеживаться по GPS по запросу из офиса в любой момент времени. Но полноценный обмен данными осуществляется время от времени по мере необходимости:
- При запросе на обмен данными из офиса (руководитель отправляет уточнения или дополнительную задачу);
- При отправке в офис заказа от клиента, приходного кассового ордера, других данных.
- При запросе на синхронизацию от торгового агента перед заказом для актуализации остатков по складу.
В остальное время связь автоматически отключается. Передача данных осуществляется в шифрованном виде, что также гарантирует высокую степень безопасности данных, правда, я даже не могу себе представить, кому эти данные могут понадобиться и зачем.
Мерчендайзинг и анкетирование
В системе Моби-С имеются инструменты для мерчендайзинга, т.е. контроля расстановки товаров у клиента и наличия промо-продукции (ценников, плакатов и пр.). Торговый представитель может помимо основных своих функций в сжатые сроки осуществлять:
- Сбор информации о наличии ассортимента на витрине, остатках и фейсинге товаров;
- Сбор сведениях о ценах на товары в торговой точке;
- Фото витрин и ценников со встроенной фотокамеры (фотоотчет также отправляется в офис);
- Анкетирование и опросы клиентов.
Сведения о наличии товаров, их остатках и ценах торговый представитель получает от сотрудников торговой точки и заносит в специальный отчет. К нему же можно приложить фото витрин, для которых программа сама прописывает дату, время и адрес торговой точки. Анкетирование торговый представитель может проводить по заданию из офиса с использованием готовых бланков электронных анкет, загруженных при синхронизации, а может в случае необходимости прямо в мобильном устройстве создавать собственные анкеты и собирать информацию по своим клиентам для анализа каких-то параметров работы.
Недостатки системы
О достоинствах и особенностях программного продукта Моби-С я рассказал много, теперь хотелось бы упомянуть о недостатках, которые я лично выявил в этой системе:
- Наличие клиента только под систему Android. Это важный минус системы, так как сегодня очень активно используются IOS-устройства, да и смартфоны на платформе Windows также встречаются часто.
- Офисная часть – внешняя обработка. Ее невозможно запустить как сервис. В случае введения ограничений на работу с внешними обработками работа будет остановлена.
- В мобильном клиенте не предусмотрены скидки на отдельную товарную позицию, т.е. торговый агент может предоставить скидку на весь заказ (в процентах), либо должен высчитывать вручную и корректировать цену на нужный товар в форме заказа. А это неудобно и чревато ошибками.
В принципе, других существенных недочетов я лично в системе не обнаружил.
Резюме
Мобильная торговля используется давно и очень активно крупными оптовыми компаниями, ассортимент которых предполагает сотрудничество с розничными торговыми точками на постоянной основе. А торговые организации, относящиеся к малому и среднему бизнесу, пока что недостаточно активно применяют это удобное и современное решение. При этом внедрение мобильной торговли позволяет получить следующие выгоды:
- Снижение числа операторов в офисе – значительная экономия средств на организации рабочих мест и заработной плате.
- Применение Моби-С и подобных программных продуктов позволяет использовать в качестве рабочего инструмента личные мобильные устройства сотрудников, что положительно воспринимается торговыми агентами (нет нужды носить с собой сразу несколько устройств), и экономит средства компании (не нужно закупать планшеты или смартфоны).
- Повышение качества обслуживания и контроль за перемещениями сотрудников помогает повысить объем продаж.
А потому внедрение мобильной торговли – это современное и необходимое решение для любой компании, сотрудники которой постоянно работают на выезде. Что же касается выбранной мною для примера системы Моби-С, я надеюсь, что ее плюсы и минусы я сумел раскрыть достаточно подробно. Многие вопросы компания сама раскрывает на страницах сайта, в разных разделах подробно описывается и установка программы, и различные аспекты работы с ней, имеются многочисленные скрины и видео-материалы. Но если после прочтения статьи и ознакомления с этими материалами у вас останутся какие-то вопросы, обязательно задавайте их в комментариях. Я постараюсь ответить на них как можно быстрее. С уважением, Рамиль Кинзябулатов
Агент сууму андроид что это

В Моби-С можно подключить фискальный регистратор, который позволит торговым агентам выбивать чеки в соответствии с новыми правилами торговли (поддержка 54-ФЗ).
● Печать кассового чека в документах Продажа, Покупка и ПКО.
● Печать кассового чека из ПКО по указанному основанию или нескольким (поддерживается печать товарного состава).
● Печать кассового чека из ПКО без основания.
● Операции внесения и изъятия наличных.
● Печать X- и Z-отчётов.
● Выгрузка данных в ОФД.
Печать чека возможна из документов Продажа (100% оплата), Покупка (100% предоплата) и ПКО . Создайте документ, заполните все необходимые реквизиты и сохраните. После это перейдите в раздел Печать и выберите печатную форму Чек ККМ. Чек попадет в ККМ и будет на нем распечатан.
● При продаже юридическому лицу в чеке указывается ИНН , при печати производиться его проверка.
● Варианты отправки электронного чека, по SMS или на email .
● В чеке печатается наименование товара и при наличии, номер ГТД/страна производитель.
Чек ККМ и ПКО
При подключении ККТ в документе ПКО появляется реквизит Вид оплаты : Наличные/Банковская карта. ПКО без основания пробивается как аванс .
При выборе одного или нескольких оснований
● При 100% оплате в чеке указывается Оплата Кредита.
● При первичной частичной оплате в чеке указывается Оплата Кредита с указанием суммы последующей оплаты.
● При последующей частичной оплате в чеке указывается Оплата Кредита с указанием суммы предварительной и итоговой оплаты.
Поле ИТОГО всегда содержит сумму по всем основаниям, независимо от суммы оплаты.
● Если фирма работает без НДС, то в чеке всегда будет написано Без НДС.
● ПКО без основания. Агент вводит сумму, но не выбирает документ основание. В этом случае будет напечатан чек ККМ всегда со ставкой НДС 20%. Товарных позиций в чеке не будет.
● ПКО с основанием. Агент выбирает документ-основание и не меняет сумму ПКО. Будет напечатан чек ККМ с товарными позициями и выделены все ставки НДС.
● ПКО с основанием, частичная оплата. Агент выбирает документ-основание, но изменяет сумму ПКО. Будет напечатан чек ККМ без товарных позиций. Будет использоваться ставка НДС документа-основания, которая имеет большее значение.
● ПКО с несколькими основаниями. Агент выбирает несколько документов-оснований и не меняет сумму ПКО. Будет напечатан чек ККМ с товарными позициями и выделены все ставки НДС. Товарные позиции будут сгруппированы.
Если в Моби-С подключен и настроен фискальный регистратор, то на главном экране появиться кнопка ККМ.
При нажатии кнопки ККМ открывается диалог с функциями работы ККМ.

В начале дня торговый агент открывает смену, кнопка ИНИЦИАЛИЗАЦИЯ ККМ . Загружает данные агента (кассир), налоговые ставки в память ККМ. Чек «открытия смены» будет напечатан при первой печати чека.
В течение дня возможно ВНЕСЕНИЕ НАЛИЧНЫХ , ИЗЬЯТИЕ НАЛИЧНЫХ, обычно это используется для учета денег полученных для «сдачи» клиентам.
Просмотреть текущий отчет по денежным средствам, принятым во время смены можно кнопкой X-ОТЧЕТ . Отчёт без гашения и закрытия смены
Для того что бы данные по чекам попали к оператору фискальных данных, у которого зарегистрирован ККМ, нажмите кнопку ОБМЕН ДАННЫМИ С ОФД . Для работы этой кнопки необходимо, чтобы в настройках ККМ в Моби-С, в диалоге Страница свойств драйвера ККМ в параметрах Способ связи и Способ связи с ОФД были установлены одинаковые параметры.
В конце рабочего дня закрываем смену, используя Z-ОТЧЕТ . Отчет с гашением, закрывающий смену.
Кнопку ОТМЕНА ЗАВИСШЕГО ЧЕКА нужно использовать, если дальнейшая печать невозможна из-за одноименной ошибки.
ОБМЕН ДАННЫМИ С ОФД , отправка данных в ОФД в котором зарегистрирован ККТ. Работает в случае, когда в драйвере способ связи с ОФД равен способу связи с КПК.
Последнее изменение 11.08.2021
О неконституционности взыскания пеней с налогового агента
Исходя из правовой природы пеней, автор ищет ответ на вопрос, конституционно ли взыскание пеней с налогового агента, который не удержал налог с налогоплательщика. КC РФ этот вопрос еще не рассматривал, но ответ на него предложен ВАС РФ в проекте Постановления ВАС РФ о некоторых вопросах, возникающих при применении арбитражными судами части первой НК РФ 1
В налоговой практике встречаются ситуации, когда налоговый агент по ошибке не удержал налог с налогоплательщика, после чего расторг с ним договор (трудовой договор) и прекратил с ним какие-либо отношения. В такой ситуации налоговый орган требует, чтобы налоговый агент отвечал за свою ошибку уплатой в бюджет пеней в соответствии с пунктами 1 и 7 статьи 75 НК РФ.
Рассмотрим, насколько такие требования правомерны.
Конституционный Суд РФ о правовой природе пеней
Анализируя правовую природу пеней, Конституционный Суд РФ указал следующее 2 .
По смыслу статьи 57 Конституции РФ налоговое обязательство состоит в обязанности налогоплательщика уплатить налог, установленный законом. Неуплата налога в срок должна быть компенсирована помимо задолженности по налоговому обязательству полным возмещением ущерба, понесенного государством в результате несвоевременного внесения налога. Поэтому к сумме собственно не внесенного в срок налога (недоимки) законодатель вправе добавить дополнительный платеж (пени) как компенсацию потерь государственной казны в результате недополучения налоговых сумм в срок в случае задержки уплаты налога. Бесспорный порядок взыскания этого платежа с налогоплательщика – юридического лица вытекает из обязательного и принудительного характера налога в силу закона.
В 2007 г. в Определении по делу ОАО «Ростелеком» суд сделал вывод, что обязанность по уплате пеней производна от ос-новного налогового обязательства и является не самостоятельной, а обеспечивающей (акцессорной) обязанностью, способом обеспечения исполнения обязанности по уплате налога.
Из сказанного следует, что:
- исполнение публично-правовой обязанности налогоплательщика по уплате пеней не может рассматриваться в отрыве от исполнения конституционной обязанности по уплате налога;
- субъект налоговых правоотношений, своевременно не исполнивший обязанности по уплате налога в бюджет и сэкономив-ший таким образом средства, обязан компенсировать бюджету убытки независимо от причин такой просрочки.
Взимание пеней с налогового агента
По смыслу подпункта 5 пункта 3 статьи 45 НК РФ обязанность налогоплательщика (иностранной организации, физического лица) по уплате налога не считается исполненной до удержания налога налоговым агентом. При неудержании налога налоговым агентом обязанность по его уплате несет налогоплательщик. Это значит, что налоговый агент, уплачивая пени, вынужден отчуждать свое имущество в пользу бюджета во исполнение налоговых обязательств налогоплательщика (иностранных организаций или физических лиц).
Такой вывод соответствует позиции Конституционного Суда РФ в деле ОАО «Сибирский Тяжпромэлектропроект»: исполнение налоговыми агентами обязанности по перечислению налога заключается в совершении действий по перечислению налогов в бюджет от своего имени и за счет тех денежных средств, которые ими были удержаны из сумм выплат налогоплательщику 4 .
Заявители считали, что отказ налоговых органов и арбитражных судов признать подоходный налог с физических лиц уплаченным в случае, когда этот налог за налогоплательщика перечисляется в бюджет третьим лицом, является незаконным, приводит к повторному взысканию налога с налогоплательщика и начислению ему пеней и штрафов, а потому противоречит Конституции РФ (ч. 1 ст. 1, 2, ч. 3 55 и 57).
Не соглашаясь с выводами заявителей, суд указал, что из пункта 1 статьи 45 НК РФ во взаимосвязи с положениями главы 4 Кодекса вытекает, что по своему содержанию оспариваемая норма не препятствует участию налогоплательщика в налоговых правоотношениях лично или через представителя. Представительство в налоговых правоотношениях означает совершение действий от имени и за счет собственных средств налогоплательщика – представляемого лица. Следовательно, по правовому смыслу отношений представительства уплата соответствующих сумм налога должна производиться за счет средств налогоплательщика, находящихся в его свободном распоряжении.
С этим выводом согласуется и позиция Минфина России, который в одном из писем применительно к налогу на доходы иностранной организации от источников в РФ разъяснил, что налоговые агенты не вправе за счет собственных средств уплачивать сумму налога вместо налогоплательщика 5 .
Конституционный Суд РФ также оценивал конституционность пункта 1 статьи 75 НК РФ, допускающего взыскание пеней с налогового агента в правовой ситуации, когда он удержал налог с налогоплательщиков (физических лиц), но своевременно не перечислил (не полностью перечислил) его в бюджет. Ссылаясь на компенсационную природу пеней и Постановление от 17.12.1996 № 20‑П, суд признал такое взыскание пеней с налогового агента, обязанного действовать в интересах государства, не противоречащим Конституции РФ 6 .
При этом суд не оценивал конституционность взыскания пеней с налогового агента в ситуации, когда последний не удержал сумму налога с налогоплательщика и на него по закону не может быть возложено бремя по уплате налога иного субъекта налоговых правоотношений (налогоплательщика). Представляется, что в этой правовой ситуации взыскание с налогового агента пеней противоречит закону и нарушает его конституционные права.
Налоговый кодекс РФ не допускает, чтобы пени уплачивались до погашения налоговой недоимки. Пени уплачиваются одновременно с уплатой сумм налога или сбора или после уплаты таких сумм в полном объеме (п. 5 ст. 75 НК РФ). Президиум ВАС РФ подтверждает: «…на основании анализа правовых норм, содержащихся в статьях 46, 75 НК РФ, уплату пеней следует рассматривать как дополнительную обязанность налогоплательщика помимо обязанности по уплате налога, исполняемую одновременно с обязанностью по уплате налога либо после исполнения последней» 7 .
Следовательно, в правовой ситуации, когда обязанности иностранной организации по уплате налога в бюджет не исполнены вследствие неудержания налога налоговым агентом, взыскание пеней с налогового агента прежде взыскания недоимки противоречит НК РФ.
У государства в лице налоговых органов, в отличие от налоговых агентов, имеется правовая возможность взыскать налоговую недоимку с налогоплательщиков (физических лиц). В этой связи ограничение права частной собственности налоговых агентов на сумму пеней, приходящуюся на недоимку налогоплательщиков, нельзя признать соразмерным, обеспечивающим защиту основ конституционного строя, нравственности, здоровья, прав и законных интересов других лиц, а также обеспечения обороны страны и безопасности государства.
О конституционных принципах применительно к взысканию пеней
Принцип недопустимости повторного наказания за одно и то же правонарушение (ст. 50, 54 Конституции РФ). В случаях когда налоговый агент не удержал сумму налога с налогоплательщика – иностранной организации, взыскание пеней с налогового агента перестает быть способом обеспечения исполнения основной обязанности по уплате налога, поскольку налоговый агент не вправе понудить налогоплательщика исполнить публично-правовые обязательства перед бюджетом. В такой ситуации пени по своему правовому характеру превращаются для него в дополнительную налоговую санкцию за неудержание налога с налогоплательщика и (или) неперечисление в бюджет налоговой недоимки налогоплательщика за счет собственных средств.
ПРАВОВАЯ ПРИРОДА ПЕНЕЙ: ЭВОЛЮЦИЯ
В советский период законодатель не давал определения пеней и не указывал их родовой принадлежности (санкция, способ обеспечения, мера ответственности и т. п.).
Закон РФ от 27.12.1991 № 2118-1 «Об основах налоговой системы в Российской Федерации» относил пени к финансовым санкциям (мера налоговой ответственности).
В действующей редакции НК РФ пени – это способ обеспечения обязательств по уплате налогов и сборов (ст. 72); это денежная сумма, которую налогоплательщик должен выплатить в случае уплаты причитающихся сумм налогов или сборов в более поздние по сравнению с установленными сроки (п. 1 ст. 75).
Правовой статус налогового агента близок к статусу банка, который исполняет публичную обязанность по списанию и перечислению в бюджет денежных средств клиентов банка (налогоплательщиков) по требованию налогового органа.
Оценивая конституционность статьи 135 НК РФ, КС РФ определил правовую природу пеней за просрочку банка в исполнении решения налогового органа о взыскании налога или сбора, а также пеней в бюджет как штрафного процента (санкции), которые не обладают таким квалифицирующим признаком, как компенсационный характер 8 .
Между тем неудержание налога налоговым агентом и неперечисление его в бюджет само по себе образует состав правонарушения, ответственность за которое предусмотрена статьей 123 НК РФ.
Конституционный Суд РФ разъяснил, что в силу принципа справедливой ответственности лицо не может быть дважды подвергнуто взысканию за одно и то же деяние. Отступление от данного принципа приводило бы к явно чрезмерным ограничениям, не соответствующим целям защиты конституционно значимых интересов и, по сути, к умалению конституционных прав и свобод 9 . Суд подтвердил неизменность принципа правовой определенности и разграниченности норм, устанавливающих налоговую ответственность 10 . Он указал на необходимость законного разграничения составов налоговых правонарушений и недопустимость установления двойной ответственности за одни и те же деяния 11 .
Принцип налоговой справедливости, определенности налоговых обязательств и равенства всех перед законом и судом (ст. 19 Конституции РФ). В силу статьи 75 НК РФ начисление пеней должно продолжаться до прекращения основной обязанности по уплате налога.
Однако налоговый агент не может уплатить сумму налога из своих средств вместо налогоплательщика. Соответственно, прекращение негативных последствий в виде начисления и взыскания пеней зависит не от воли самого налогового агента, а от воли и действий третьего лица, что недопустимо с точки зрения базовых принципов административного и налогового права.
При этом налоговый агент лишен правовой возможности повлиять на налогоплательщиков (иностранную организацию или физическое лицо), расторгнувших с ним договорные и трудовые правоотношения, и принудить их уплатить налог с целью прекращения начисления пеней. Налоговый агент также лишен правовой возможности повлиять на налоговый орган с тем, чтобы тот инициировал взыскание налога с указанных налогоплательщиков с целью прекращения взыскания пеней.
В результате создается ситуация, при которой пени с налогового агента могут взыскиваться, но сам он не будет иметь какой-либо правовой возможности прекратить действие основания для их начисления. В этом случае пени лишаются своего компенсационного характера: ущерб бюджету возмещается не лицом, получившим реальную налоговую экономию, а лицом, которое фактически бюджетными средствами не владело, не пользовалось и не распоряжалось.
Формально закон позволяет взыскивать пени сколь угодно долго и без каких-либо ограничений (так называемые «вечные пени»).
Применительно к подобным ситуациям Конституционный Суд РФ указал, что в законах, устанавливающих налоги и сборы, должны учитываться конституционные принципы равенства и соразмерного конституционно значимым целям ограничения прав и свобод 12 .
Принцип налоговой справедливости неоднократно защищался Конституционным Судом РФ 13 . Суд указывал, что в процессе правоприменения, в том числе в части налоговых правоотношений, необходимо учитывать базовый конституционный принцип правовой определенности 14 . Правовая неопределенность допускает возможность неограниченного усмотрения в процессе правоприменения и неизбежно ведет к произволу, а значит, к нарушению принципов равенства и верховенства закона 15 .
Арбитражная практика: мнения инстанций разделились
Позиция о неправомерности взыскания пеней с налогового агента, не удержавшего налог с дохода иностранной организации, нашла свое отражение и в практике арбитражных судов 16 .
ПОДХОД НИЖЕСТОЯЩИХ АРБИТРАЖНЫХ СУДОВ
ФАС СКO (Постановление от 02.03.2011 по делу № А63-2451/2010) указал, что налоговый агент не может уплачивать НДФЛ из собственных средств, а не удержанный им налог должен уплачивать сам налогоплательщик. Следовательно, у организации отсутствует обязанность перечислить НДФЛ и начисление пеней неправомерно.
ФАС ЗСО (Постановление от 06.06.2011 по делу № А45-10322/2010) указал, что налоговый агент обязан перечислить в бюджет НДФЛ и пени, только если он удержал налог из доходов налогоплательщика.
(См. также: постановления ФАС МО от 07.10.2008 № КА-А40/9380-08, от 21.01.2008 № КА-А40/10158-07, от 12.01.2011 № КА-А40/16337-10, от 11.04.2011 № КА-А40/1664-11-2 по делу № А40-95779/09-122-695 и др.)
Однако нельзя не привести противоположную позицию ВАС РФ в деле ОАО «Мстерский завод керамических стеновых материалов» 17 .
Не согласившись с правовой позицией арбитражных судов трех инстанций, ВАС РФ заключил, что пени за несвоевременную уплату не удержанного с налогоплательщика налога могут быть взысканы с налогового агента за счет его денежных средств и иного имущества. При этом ВАС РФ сослался на правовую природу пеней как правовосстановительную меру государственного принуждения, носящую компенсационный характер, за несвоевременную уплату налога в бюджет, которая должна взыскиваться с того субъекта налоговых правоотношений, на кого возложена такая обязанность.
ВАС РФ учел фискальный интерес бюджета: поскольку обязанность по уплате в бюджет налога на доходы физических лиц налоговым агентом возникает по общему правилу ранее, чем у налогоплательщика, то взыскание пеней не с налогового агента, а с налогоплательщика (в случае неудержания с него налога налоговым агентом) не обеспечивало бы в полной мере возмещение ущерба государству от несвоевременной и неполной уплаты налога.
Выводы
Сказанное позволяет сделать вывод об отсутствии единообразия в судебной практике и свидетельствует о нарушении конституционного принципа равенства всех перед законом и судом (ст. 19 Конституции РФ).
Взыскание пеней с налоговых агентов в случае невозможности удержания ими налогов у налогоплательщиков имеет карательный и несправедливый характер (повторное наказание за неисполнение [ненадлежащее исполнение] своих обязанностей по удержанию налога у налогоплательщика). Представляется, что пока налоговому агенту законодательно не предоставлено право погасить недоимку за налогоплательщика, взыскание с него пеней недопустимо.
Отрадно, что ВАС РФ взялся за решение этой проблемы. В пункте 2 проекта Постановления Пленума ВАС РФ о порядке применения части первой НК РФ разъясняется: «Если специально не оговорено иное, не перечисленные в бюджет суммы налога, а также пени не могут быть взысканы с налогового агента, за исключением случая, когда налог был фактически удержан у налогоплательщика».
Такой вывод суда, несомненно, победа здравого смысла над сухой логикой правовых норм. Важно, что ВАС РФ пересмотрел свою правовую позицию по этому вопросу.
Вместе с тем вызывает неприятие способ компенсации потерь бюджета, предложенный в проекте Постановления: налоговому органу предлагается взыскивать убытки с налогового агента, причем это действие необоснованно называется «привлечением к законной ответственности».
Такое правовое решение представляется спорным, так как ответственность налогового агента предусмотрена статьей 123 НК РФ и она не предназначена для компенсации убытков бюджета. Институт возмещения убытков, предусмотренный гражданским законодательством, по правилам статьи 2 ГК РФ не может применяться к налоговому агенту.
Как повысить автономность телефона Android с помощью секретной настройки
Если вы заряжаете смартфон несколько раз на дню и стали замечать, что буквально «привязаны» к розетке, причин этому может быть несколько. Одна из них — приложения, требующие большого количества ресурсов от телефона. Некоторые из этих приложений могут работать в фоновом режиме, незаметно потребляя заряд вашей батареи. Среди них могут быть как пользовательские приложения, которые можно с легкостью самостоятельно отключить или удалить, так и некоторые служебные функции, скрытые от глаз простого пользователя. В этой статье расскажем как отключить одну из таких служб.
Сегодня речь пойдет об «Адаптивных уведомлениях». Данное приложение получает доступ к уведомлениям пользователя, анализируя его поведение в приложениях, и на основе предпочтений сортирует уведомления в шторке, показывая наиболее важные из них в первую очередь.

Несомненно, оно может оказаться для вас полезным, если ежедневно вы получаете большое количество уведомлений, а также хотите, чтобы система сортировала и показывала вам первыми наиболее важные из них.
Но если для вас не имеет большого значения какое из уведомлений окажется в шторке выше остальных, то эту функцию можно отключить. Тем более что приложение постоянно работает в фоновом режиме и неминуемо расходует ресурс аккумулятора, а значит, после ее отключения можно ежедневно дополнительно экономить несколько процентов заряда.
Кроме того, в случае отключения, одним приложением, собирающим личную информацию, в вашем телефоне станет меньше. Об этом система открыто предупреждает вас после активации данной функции Android.
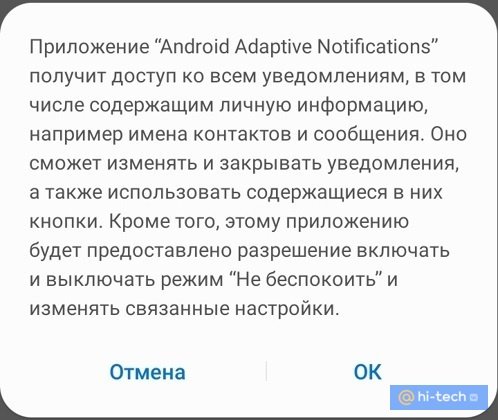
«Адаптивные уведомления» могут управлять уведомлениями из приложений и блокировать некоторые из них на свое усмотрение. Например, бывает, что вы ждете важное сообщение в одном из мессенджеров, а уведомление в шторке не появляется даже после того, как сообщение поступило, так как данная служба посчитала его менее приоритетным.
В итоге, вам приходится заходить в приложение и проверять сообщения вручную. Поэтому, если у вас есть проблемы с отображением уведомлений, отключение этой функции также может оказаться полезным.
Итак, какие преимущества мы получаем после отключения Android Adaptive Notifications:
- экономия расхода аккумулятора;
- запрет на сбор данных на основе наших действий;
- решение проблем с отображением важных уведомлений.
Самый быстрый способ отключить службу «Адаптивные уведомления»
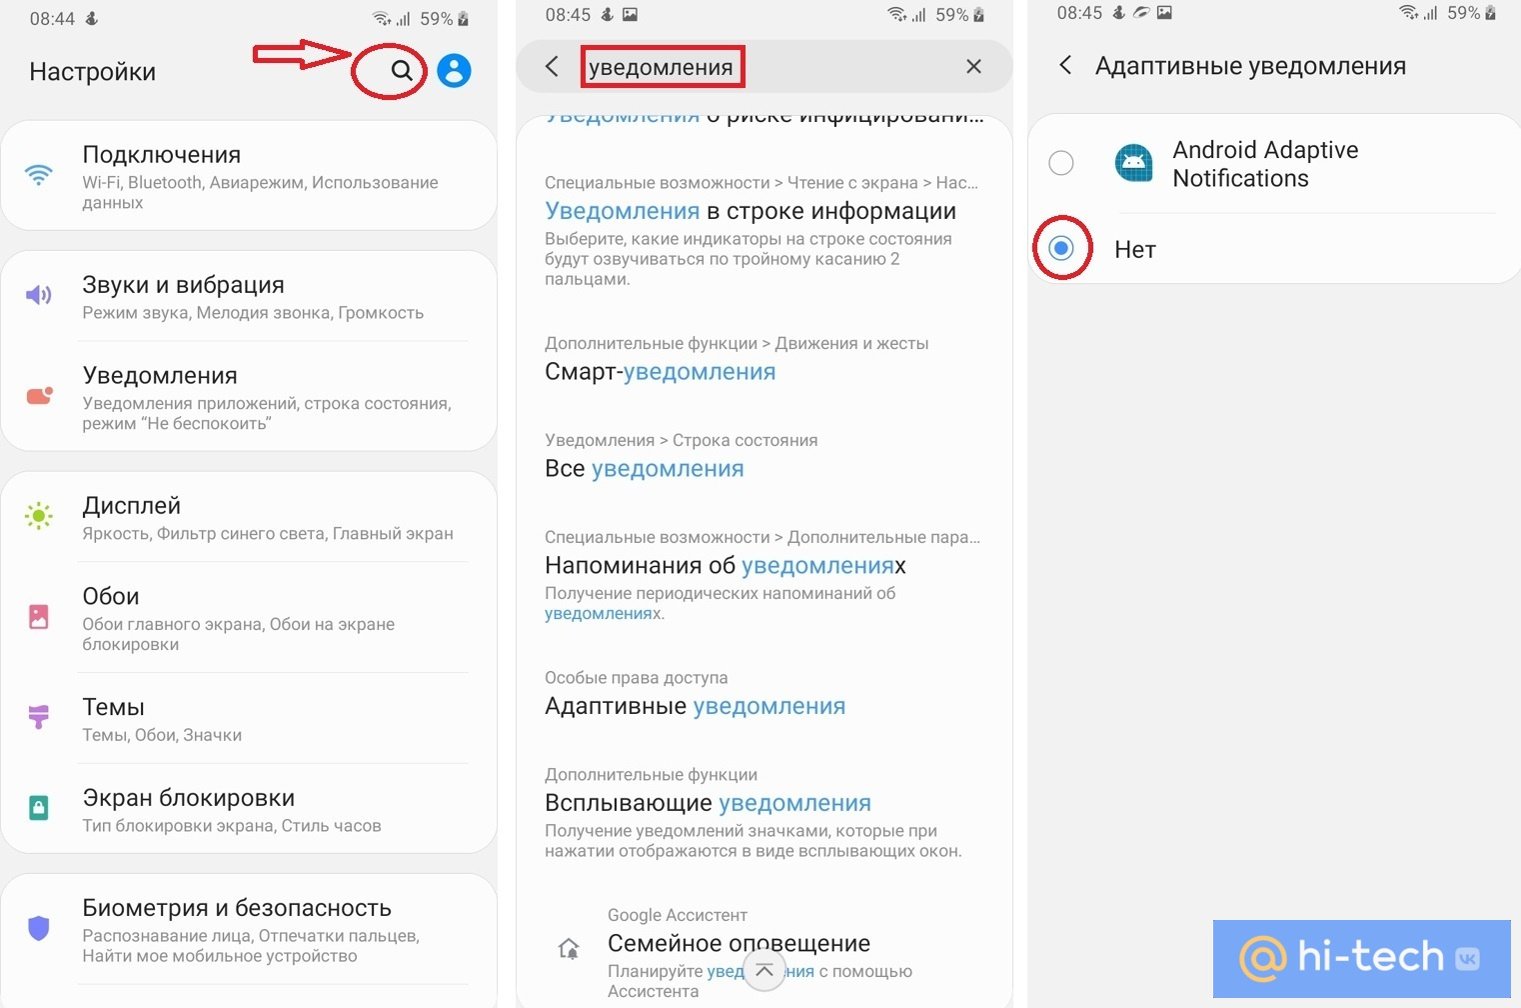
Перейдите в «Настройки» и в строке поиска введите слово «Уведомления», пролистайте немного вниз и выберите среди найденных функций «Адаптивные уведомления», а затем отключите службу Android Adaptive Notifications, установив переключатель на «Нет».
Стандартный путь к приложению:
- настройки;
- приложения;
- опции;
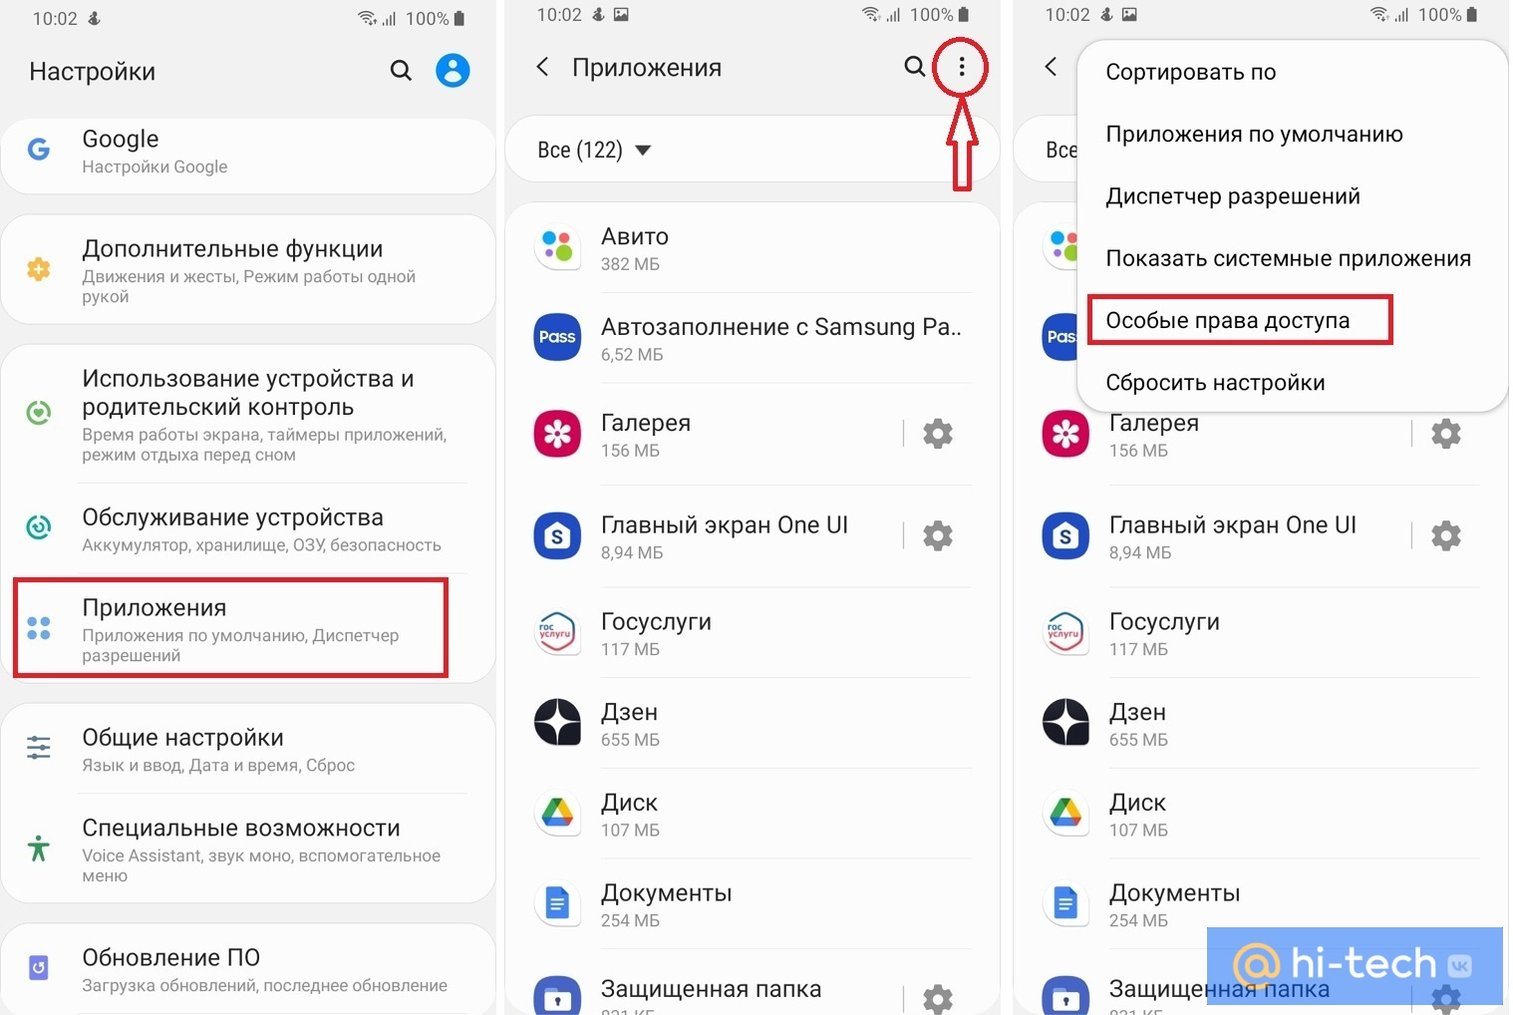
- особые права доступа;
- адаптивные уведомления;
- отключить Android Adaptive Notifications (установить переключатель на «Нет»).

Заключение
Несомненно, отключив данную функцию, не стоит ожидать существенного снижения расхода энергии вашей батареи. Скорее всего, вы заметите лишь небольшие изменения в лучшую сторону и, если у вас имеются проблемы с быстрым разрядом, то наверняка на то есть и более серьезные причины. Но, с другой стороны, если вы не нуждаетесь в дополнительном анализе ваших действий в приложениях со стороны системы, а на работу устройства это больше никак не повлияет, то отключение данной функции не будет лишним.